TVA panneaux solaires : le taux de 5,5 % et ses conditions
La TVA sur les panneaux solaires est de 5,5 % depuis le 1er octobre 2025 pour les installations résidentielles de 9 kWc ou moins, à condition de respecter un bilan carbone, d’installer un gestionnaire d’énergie et de passer par un installateur qualifié.
- 5,5 % jusqu’à 9 kWc
- Depuis le 1er octobre 2025
- Batterie facturée à 20 %
À retenir (état au 19 octobre 2026) :
- TVA à 5,5 % pour la fourniture et la pose de panneaux dans un logement, jusqu’à 9 kWc, depuis le 1er octobre 2025.
- Conditions : modules à faible bilan carbone (moins de 530 kg CO2 eq/kWc), gestionnaire d’énergie pilotant au moins deux appareils, installateur qualifié.
- La batterie reste à 20 % : la faire figurer sur une facture distincte.
- Au-delà de 9 kWc, le taux normal de 20 % s’applique.
Les conditions de la TVA à 5,5 % sur les panneaux solaires
Le taux réduit de 5,5 % résulte de la loi de finances pour 2025 (article 278-0 bis du CGI) et de l’arrêté du 8 septembre 2025 ; il s’applique depuis le 1er octobre 2025, opération par opération, sous cinq conditions cumulatives.
| Condition | Détail | Certitude |
|---|---|---|
| Puissance | 9 kWc ou moins, appréciée opération par opération | Vérifié |
| Lieu | Fourniture et pose dans un logement (achevé depuis plus de deux ans selon plusieurs sources) | Vérifié / probable pour les deux ans |
| Modules | Bilan carbone inférieur à 530 kg CO2 eq/kWc, teneur en argent inférieure à 14 mg/W, seuils de métaux lourds | Vérifié |
| Gestionnaire d’énergie | Système mesurant la production en temps réel et pilotant automatiquement au moins deux appareils | Probable (doctrine fiscale de juin 2026) |
| Installateur | Qualification professionnelle exigée par la loi de finances 2026 (loi n° 2026-103 du 19 février 2026), applicable au 1er mars 2026 selon plusieurs sources | Vérifié (principe) / probable (date) |
Sources : photovoltaique.info, textes législatifs et réglementaires, CAPEB, BOFiP (via Legifiscal). État au 19 octobre 2026.
Avant et après le 1er octobre 2025 : les taux de TVA
Avant la réforme, une installation résidentielle de 3 kWc ou moins était facturée à 10 % et les installations plus puissantes à 20 %. Depuis le 1er octobre 2025, le seuil du taux réduit passe à 9 kWc et le taux tombe à 5,5 %, en échange de conditions environnementales et techniques plus strictes.
| Élément facturé | Taux applicable |
|---|---|
| Panneaux et pose, 9 kWc ou moins, conditions remplies | 5,5 % |
| Panneaux et pose, conditions non remplies | 20 % |
| Installation de plus de 9 kWc | 20 % |
| Batterie de stockage | 20 % |
Le taux réduit est appliqué directement par l’installateur sur la facture : il n’y a pas de demande à faire auprès de l’administration. C’est donc à l’installateur de documenter les conditions (fiche technique des modules, attestation de qualification, description du gestionnaire d’énergie), et au client de vérifier que ces éléments figurent au dossier.
Pour un particulier, la différence entre 5,5 % et 20 % représente 14,5 points sur le prix HT : sur une installation de 6 kWc dont le prix de marché se situe, selon les sources consultées, entre environ 10 900 et 20 000 € TTC, l’enjeu se compte en centaines, voire en milliers d’euros.
Batterie à 20 % et installations de plus de 9 kWc
La batterie de stockage est exclue du taux réduit et reste soumise à la TVA à 20 %.
Piège de facturation : selon une lecture de la doctrine fiscale de juin 2026, une facture unique regroupant panneaux et batterie pourrait faire basculer l’ensemble à 20 %. La prudence consiste à facturer la batterie séparément. Ce point est à valider avec votre expert-comptable.
- Plus de 9 kWc : taux normal de 20 %. Fractionner artificiellement une installation pour passer sous le seuil expose à un redressement : la puissance s’apprécie par opération.
- Entreprises et collectivités : la question du taux pèse peu pour une entité assujettie qui récupère la TVA ; le sujet reste l’économie d’énergie, détaillée dans le tarif de rachat 2026.
- Autoconsommation et vente du surplus : le taux réduit ne dépend pas du mode de valorisation ; il porte sur la fourniture et la pose. En dessous de 9 kWc, seule la vente du surplus est de toute façon possible.
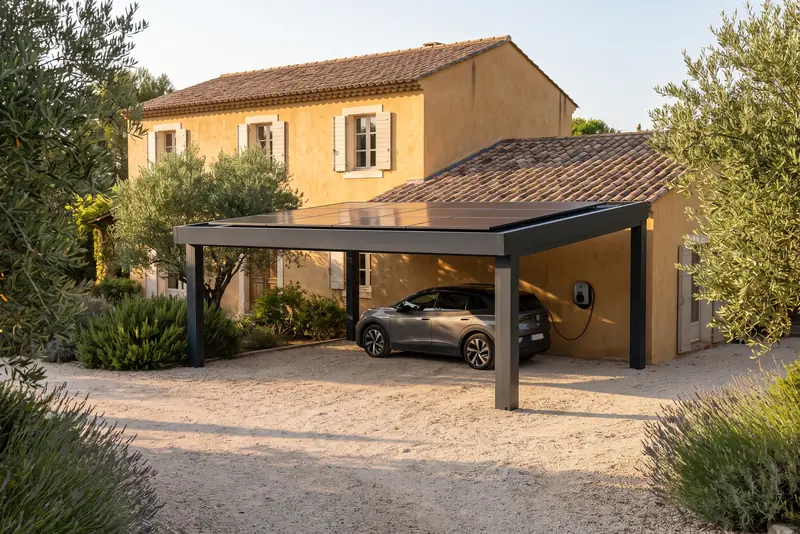
- Carport solaire : l’éligibilité au taux réduit dépend du lien avec le logement et des conditions ci-dessus ; à vérifier au cas par cas.
Ce que ça change concrètement, et ce que fait SOLTHERA
La condition du gestionnaire d’énergie rejoint la logique du nouveau tarif de rachat : avec un surplus payé 1,1 c€/kWh, une installation résidentielle n’est rentable que si elle est pilotée pour consommer sa propre production. La TVA réduite récompense donc exactement la bonne conception.
Pour les particuliers, SOLTHERA conçoit des installations de panneaux solaires résidentiels et de carports solaires avec un gestionnaire d’énergie pilotant au moins deux appareils (ballon d’eau chaude, borne de recharge, pompe à chaleur), vérifie que les modules respectent les seuils de bilan carbone et que l’installateur intervenant est qualifié, condition du taux réduit. Si une batterie se justifie, elle est chiffrée et facturée à part. Le guide choisir son installateur photovoltaïque liste les points à contrôler.
Votre étude de faisabilité gratuite
4 questions, 2 minutes. Un ingénieur vous rappelle avec une première estimation.
Gratuit, sans engagement. Vos données ne sont ni revendues ni partagées.
Quelle est la TVA sur les panneaux solaires en 2026 ?
5,5 % pour les installations résidentielles de 9 kWc ou moins qui remplissent les conditions (bilan carbone, gestionnaire d’énergie, installateur qualifié), 20 % dans les autres cas, depuis le 1er octobre 2025.
Quelles sont les conditions de la TVA à 5,5 % ?
Une puissance de 9 kWc ou moins, une pose dans un logement, des modules à moins de 530 kg CO2 eq/kWc, un gestionnaire d’énergie pilotant au moins deux appareils et un installateur qualifié.
La batterie bénéficie-t-elle de la TVA à 5,5 % ?
Non, la batterie reste à 20 %. Par prudence, elle doit figurer sur une facture distincte, à valider avec votre expert-comptable.
Quelle TVA pour une installation de plus de 9 kWc ?
Le taux normal de 20 %. La puissance s’apprécie par opération : on ne peut pas découper une installation pour passer sous le seuil.
Quel gestionnaire d’énergie faut-il pour la TVA à 5,5 % ?
Selon la doctrine fiscale publiée en juin 2026, un système qui mesure la production en temps réel et pilote automatiquement au moins deux appareils, par exemple un ballon d’eau chaude et une borne de recharge. Un simple suivi sur application, sans pilotage, ne suffit pas.
Faut-il un installateur RGE pour la TVA à 5,5 % ?
La loi de finances 2026 exige une qualification professionnelle de l’installateur, en pratique de type RGE QualiPV, applicable selon plusieurs sources depuis le 1er mars 2026.