Loi APER : ombrières de parking
Seuils, échéances 2026 et 2028, ombrage mixte de la loi Huwart, exemptions et sanctions.
Lire la fiche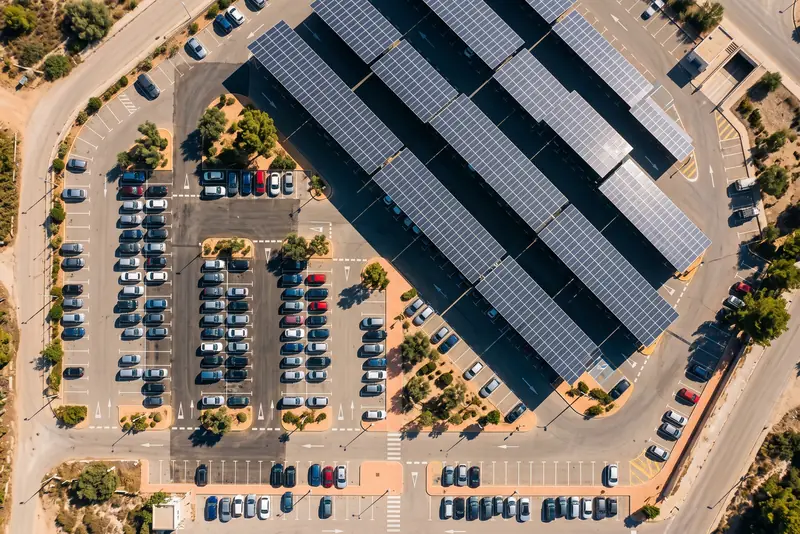
La réglementation solaire et les aides 2026 ont changé en profondeur : obligation d’ombrières sur les parkings, solarisation des toitures, fin de la prime à l’autoconsommation, TVA réduite et nouvelles primes ADVENIR. Voici l’état au 19 octobre 2026.
À retenir :
Huit textes structurent aujourd’hui un projet solaire ou de recharge en France. Le tableau résume qui est concerné et quand.
| Obligation ou aide | Qui est concerné | Échéance ou date clé | Page détaillée |
|---|---|---|---|
| Ombrières de parking (loi APER, art. 40) | Parkings extérieurs de plus de 1 500 m² | 1er juillet 2026 (plus de 10 000 m²), 1er juillet 2028 (1 500 – 10 000 m²) | Loi APER parkings |
| Solarisation ou végétalisation des toitures (art. L171-4 CCH) | Bâtiments non résidentiels neufs, extensions et rénovations lourdes de plus de 500 m² d’emprise | 40 % au 1er juillet 2026, 50 % au 1er juillet 2027 | Obligation solaire des toitures |
| Décret tertiaire (Éco Énergie Tertiaire) | Surfaces tertiaires de 1 000 m² et plus | Déclaration OPERAT chaque 30 septembre, -40 % en 2030 | Décret tertiaire |
| Décret BACS (GTB) | Bâtiments tertiaires dont le chauffage ou la climatisation dépasse 290 kW, puis 70 kW | Depuis le 1er janvier 2025, 1er janvier 2030 pour 70 – 290 kW | Décret BACS |
| Tarif d’achat S21 | Installations sur bâtiment, hangar ou ombrière jusqu’à 100 kWc | 1,1 c€/kWh HT depuis le 5 juin 2026 | Tarif de rachat 2026 |
| Prime ADVENIR | Copropriétés, collectivités (voirie), poids lourds | Barème copropriété relevé au 1er avril 2026, programme jusqu’en 2027 | Prime ADVENIR |
| TVA à 5,5 % | Particuliers, installations de 9 kWc ou moins sous conditions | Depuis le 1er octobre 2025 | TVA panneaux solaires |
Sources : Légifrance, CRE, photovoltaique.info, ecologie.gouv.fr, advenir.mobi. État au 19 octobre 2026.
Seuils, dates, exemptions, sources officielles et effets concrets sur votre projet.
Seuils, échéances 2026 et 2028, ombrage mixte de la loi Huwart, exemptions et sanctions.
Lire la ficheArticle L171-4 : 30 %, 40 % puis 50 % de toiture couverte pour les bâtiments neufs.
Lire la ficheObjectifs -40 %, -50 %, -60 % et rôle de l’électricité solaire autoconsommée.
Lire la ficheGTB obligatoire au-delà de 290 kW, report à 2030 pour la tranche 70 – 290 kW.
Lire la ficheSurplus à 1,1 c€/kWh, fin de la prime, appel d’offres simplifié de 100 à 500 kWc.
Lire la ficheNouveaux plafonds copropriété depuis avril 2026, cibles encore ouvertes et conditions.
Lire la fiche5,5 % jusqu’à 9 kWc sous trois conditions, batterie à 20 %.
Lire la ficheLa réglementation 2026 pousse dans une seule direction : produire sur place et consommer sur place. Les obligations imposent de produire, le tarif d’achat rend la revente marginale, le décret tertiaire ne compte que l’autoconsommé.
Conséquence pratique : une installation conforme mais mal dimensionnée coûte sans rapporter. La valeur se joue sur le couplage entre production, stockage par batterie, pilotage énergétique et, quand le site s’y prête, autoconsommation collective.
C’est le métier de SOLTHERA : concevoir une architecture énergétique conforme et rentable, de Nice à Marseille et au-delà. Pour savoir où vous en êtes, commencez par le simulateur loi APER ou demandez une étude.
4 questions, 2 minutes. Un ingénieur vous rappelle avec une première estimation.
Gratuit, sans engagement. Vos données ne sont ni revendues ni partagées.
Trois obligations principales : les ombrières sur les parkings extérieurs de plus de 1 500 m² (loi APER), la solarisation ou végétalisation des toitures des bâtiments neufs de plus de 500 m² d’emprise, et la réduction des consommations du décret tertiaire pour les surfaces de 1 000 m² et plus.
Non. Elle a été supprimée par l’arrêté du 1er juin 2026, en vigueur le 5 juin 2026. Le surplus est désormais racheté à un tarif unique de 1,1 c€/kWh HT jusqu’à 100 kWc.
Au 19 octobre 2026. Chaque fiche cite ses sources et signale les points encore incertains.
Oui. Nous analysons parking, bâtiments, puissances installées et contraintes patrimoniales, puis indiquons les obligations applicables et les options.